子どもの歯の矯正でかかった医療費控除について、以前こちらの記事にまとめました。
→ 子どもの歯列矯正と医療費控除|費用の折半交渉から確定申告まで【実体験】
あのとき初めて自分で確定申告をして、医療費控除については「なるほど、こういう制度か」とわかった気になっていました。ただ、もうひとつよく似た名前の制度——「高額療養費」のほうは、実はまだ一度も使ったことがありません。
「高額療養費」も「医療費控除」も、どちらも医療費が高くなったときに関係してくる言葉。名前も似ているし、正直なところ頭の中でごっちゃになっていました。「結局、何がどうちがうの?」「さかのぼって申請できるって聞いたけど、何年前まで?」——そんな疑問だらけだったので、今回はこの2つのちがいを調べて整理しました。
私と同じように「なんとなく同じような制度だと思っていた」という方は、ぜひ一緒に確認してみてください。
高額療養費と医療費控除、まずは全体像
この2つ、「お金が戻ってくる」というくくりでは似ていますが、そもそも制度の種類がちがいます。
| 高額療養費 | 医療費控除 | |
|---|---|---|
| 制度の種類 | 健康保険の給付 | 税金の控除 |
| 申請先 | 加入している健康保険(協会けんぽ・健康保険組合・国民健康保険など) | 税務署(確定申告) |
| 対象になる条件 | 1か月の医療費が自己負担の上限額を超えたとき | 1年間の医療費が10万円(または所得の5%)を超えたとき |
| さかのぼれる年数 | 2年 | 5年 |
表だけ見るとシンプルですが、中身を見ていくと「わかりやすく言うと、こういうこと」というポイントがいくつかあったので、ひとつずつ整理していきます。
医療費控除とは|税金から戻ってくる制度
医療費控除は、1年間(1月1日〜12月31日)に支払った医療費が10万円(所得が200万円未満の方は所得の5%)を超えたとき、確定申告をすることで税金の一部が戻ってくる制度です。わかりやすく言うと、「払いすぎた税金を、医療費が多くかかった分だけ取り戻せる制度」です。
私自身は、子どもの歯列矯正費用で初めて確定申告を経験しました。e-Taxでの申請のやり方や、還付金が振り込まれるまでのことは、こちらに書いています。
→ 子どもの歯列矯正と医療費控除|費用の折半交渉から確定申告まで【実体験】
今回あらためて調べて知ったのが、医療費控除は今年払った分だけでなく、過去5年分までさかのぼって申告できるということでした。「あの年、医療費が結構かかったのに申告し忘れていた」という方も、5年以内ならまだ間に合う可能性があります。
高額療養費とは|医療費が高額になった月に使える制度
高額療養費は、1か月(月初〜月末)にかかった医療費の自己負担分が、決められた上限額を超えたときに、その超えた分が健康保険から戻ってくる制度です。入院や手術など、まとまった医療費がかかったときに関わってきます。
わかりやすく言うと、「1か月の医療費の自己負担に、あらかじめ上限のフタがついている制度」です。フタを超えた分は、あとから健康保険が払い戻してくれます。
自己負担の上限額は、所得によって変わる
上限額は、年齢や所得区分によって段階が分かれています。69歳以下の場合、年収の目安がおよそ370万円以下の区分では、1か月の上限額は61,500円です(2026年8月の診療分から。それまでは57,600円でした。区分によっては、医療費の総額に応じて上限額が変わる計算式になっている段階もあります)。
モデルケースとして、年収350万円のシングルマザーが、お子さんの入院で1か月の医療費総額が50万円かかったとします。この場合、自己負担は61,500円ですみ、残りの分は高額療養費として戻ってくる計算になります(保険適用外の差額ベッド代・食事代などは対象外です)。
⚠️高額療養費制度は2026年8月の診療分から上限額が引き上げられ、あわせて1年間(8月〜翌年7月)の上限額も新しくできました(年収約370万円以下の区分は53万円、年収約200万円までの方は41万円)。2027年8月にも、所得区分を細かく分ける見直しが予定されています。ここでご紹介した金額は基本の仕組みを知っていただくためのものなので、最新の正確な上限額は、加入している健康保険組合や協会けんぽの公式サイト・窓口で確認してください。
先に「限度額適用認定証」をもらっておくと、窓口の支払いそのものが減る
高額療養費は、いったん窓口で医療費を支払ってから、あとで申請して戻ってくるのが基本の流れです。ただ、入院などで医療費が高額になるとあらかじめわかっている場合は、「限度額適用認定証」を先に発行してもらうと、窓口での支払いそのものを上限額までに抑えられます。わかりやすく言うと、「いったん全部払って、あとで返してもらう」のではなく「最初から上限額しか払わなくていい」という仕組みです。マイナ保険証を使っている場合は、この手続きが不要になるケースもあるとされています。
同じ月・同じ世帯の医療費は合算できる
1つの医療機関だけでは上限額に届かなくても、同じ月に家族(同じ健康保険に加入している世帯)が別々に払った医療費を合算できる「世帯合算」という仕組みもあります。わかりやすく言うと、「ひとりでは届かなくても、家族分を足し算していい」というルールです。扶養に入っているお子さんの分も、合算の対象になります。ただし69歳以下の場合、合算できるのは「1つの医療機関(入院・外来は別々に数えます)で、1か月に21,000円以上払った分」だけ、という条件があります。
いちばんの疑問|さかのぼれる年数がちがう
今回調べていて、いちばん「なるほど」と思ったのがここでした。
- 高額療養費:申請できるのは、診療を受けた月の翌月1日から2年(時効)
- 医療費控除:確定申告(還付申告)できるのは、その年の翌年1月1日から5年
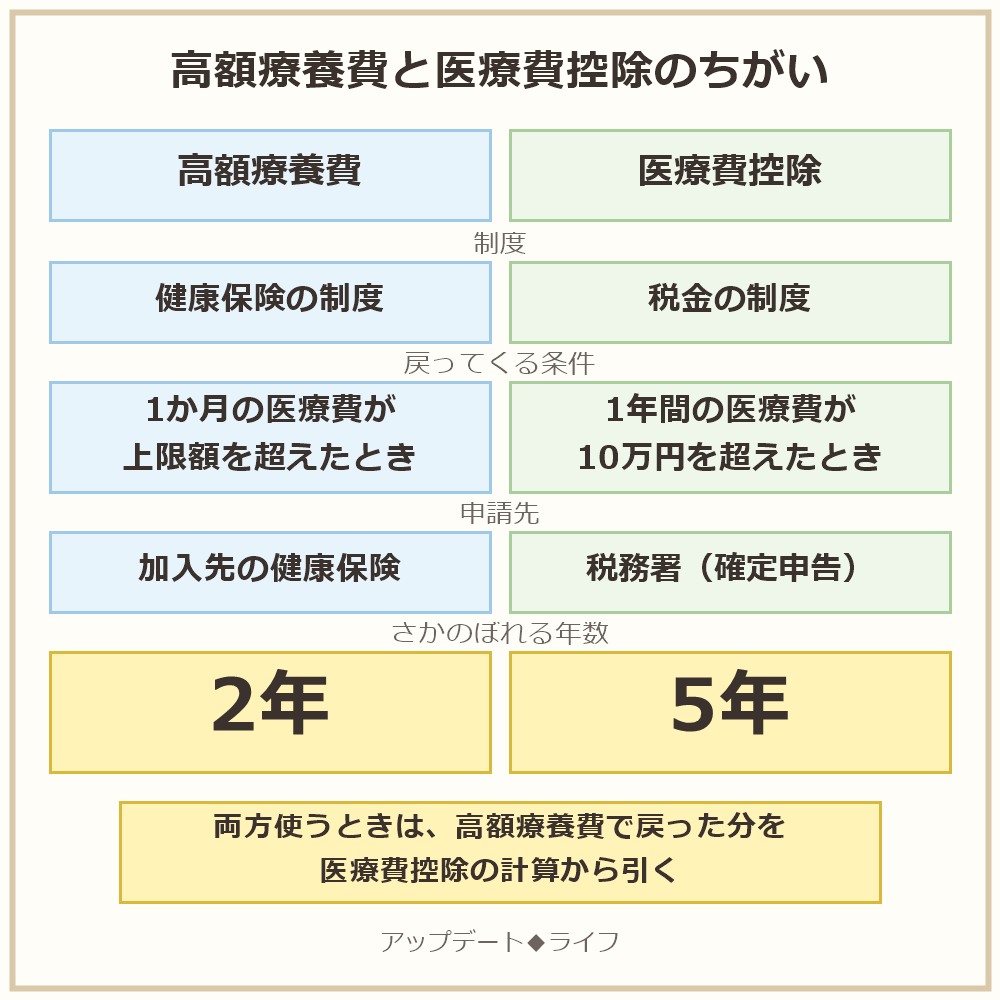
「さかのぼれるなら何年前でも」と思ってしまいそうですが、制度によって期限がまったくちがいます。高額療養費は健康保険の給付、医療費控除は税金の還付と、そもそも根拠になっている法律がちがうので、期限も別々に決まっているようです。
「そういえば、あの年の医療費、申請していなかったかも」と思い当たる方は、まず高額療養費の2年以内かどうかを確認して、間に合わなければ医療費控除の5年以内でカバーできないか、という順番で考えるとよさそうです。
両方使うときの注意点
高額療養費と医療費控除は、同じ年にどちらも使うこともできます。ただし、医療費控除の金額を計算するときは、高額療養費として戻ってきた金額を、支払った医療費から差し引く必要があります。わかりやすく言うと、「高額療養費で戻ってきた分は、そもそも自分で負担していないお金」として扱われるということです。二重に取り戻せるわけではないので、確定申告のときは領収書と一緒に、高額療養費の支給決定通知も手元に置いておくと安心です。
まとめ|まずはどちらに当てはまるか確認を
- 高額療養費=健康保険の制度/1か月の医療費が上限を超えたとき/さかのぼれるのは2年
- 医療費控除=税金の制度/1年間の医療費が10万円を超えたとき/さかのぼれるのは5年
- 両方使う場合は、高額療養費の分を医療費控除の計算から差し引く
- 高額療養費の上限額は2026年8月から見直しが進んでいる最中なので、最新の金額は必ず加入先の健康保険で確認を
名前が似ている2つの制度ですが、こうして並べてみると「戻ってくる場所」も「さかのぼれる年数」も別物だとわかりました。まとまった医療費がかかったときは、まず加入している健康保険の窓口に、確定申告のことは税務署や国税庁のホームページで、それぞれ確認してみてください。
お金まわりの制度については、こちらもあわせてどうぞ。
→ シングルマザーを支える手当・支援まとめ|私も助けられた5つの制度を解説
→ 固定費の見直し、何から始める?効果が大きかった順番で解説【実体験】
→ 離婚後にまずやった、お金のこと5つ【シングルママの実体験】
コメント